厦门象屿 大宗品一体化供应链的"沧海遗珠",低估值与稳成长兼备
在A股市场,有一类公司往往因为身处传统行业、商业模式看似平淡而被市场忽视,但它们却凭借扎实的运营和稳健的增长,成为真正的"隐形冠军"。厦门象屿(600057.SH)正是这样一家被低估的供应链龙头。作为大宗商品供应链领域的核心企业,厦门象屿以一体化服务能力构筑护城河,在低估值与稳成长之间形成了难得的平衡。
一、从贸易商到供应链服务商:厦门象屿的进化之路
厦门象屿起家于厦门象屿保税区,早期以进出口贸易为主。经过多年转型,公司已发展成为以大宗商品供应链服务为核心,涵盖物流、金融、信息等增值服务的综合型供应链企业。其业务覆盖金属矿产、农产品、能源化工、新能源等大宗商品领域,服务网络遍布全球。
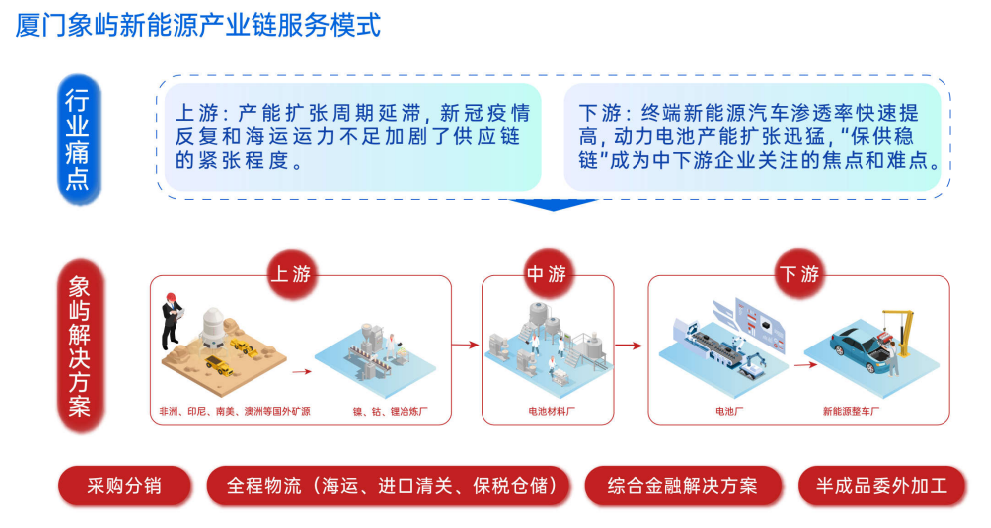
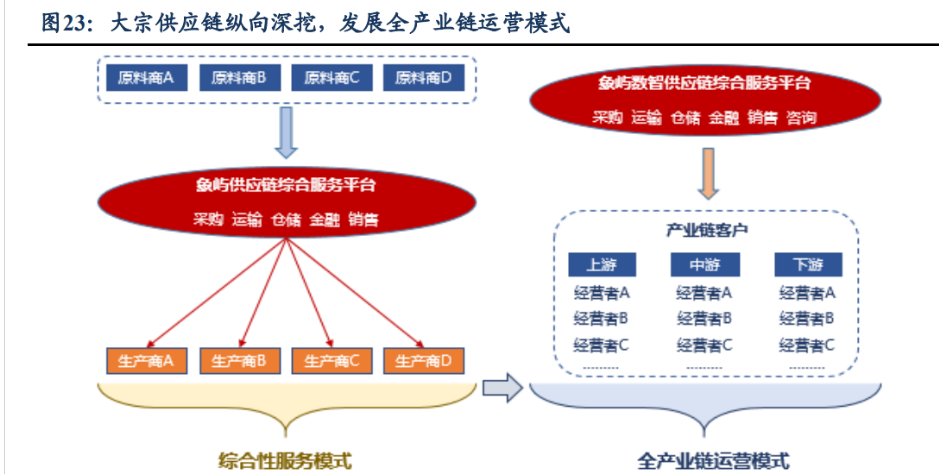
与传统贸易商不同,厦门象屿的核心竞争力在于"一体化供应链服务"。公司通过整合采购、运输、仓储、加工、销售、金融等环节,为客户提供端到端的解决方案,从而在降低客户成本的赚取服务收益。这种模式不仅提升了客户黏性,也使得公司盈利更加稳定,摆脱了单纯依赖价差的贸易模式。
二、一体化供应链的护城河:规模、网络与风控
厦门象屿的护城河主要体现在三个方面:
- 规模效应:公司年经营货量超亿吨,庞大的业务规模带来显著的物流和采购成本优势,同时增强了与上下游的议价能力。
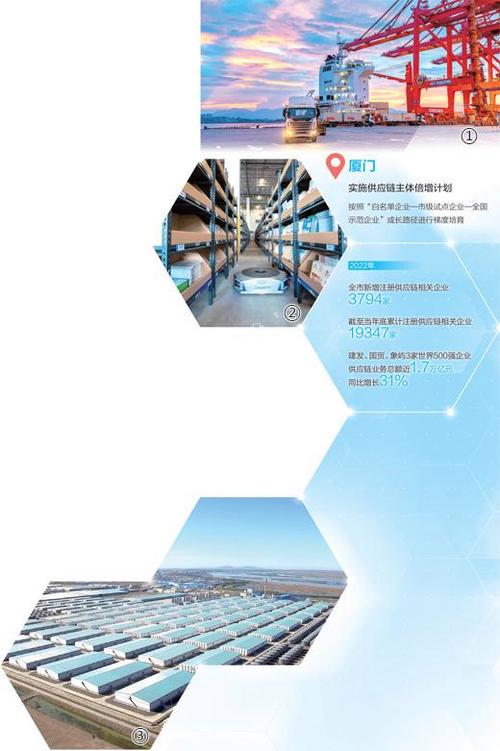
- 网络布局:公司在国内主要港口、交通枢纽以及海外关键节点均设有分支机构,形成了覆盖全球的供应链网络。尤其是与厦门港、象屿保税区等联动,提升了流通效率。
- 风控体系:大宗商品价格波动剧烈,厦门象屿通过套期保值、动态库存管理、客户信用评级等手段,有效控制风险,保障了盈利的稳定性。
三、财务表现:低估值与稳成长并存
从财务数据看,厦门象屿呈现出典型的"低估值、稳成长"特征。
- 营收与利润:过去五年,公司营业收入从2000亿元级别增长至近5000亿元,归母净利润也从10亿元左右提升至20亿元以上,年复合增长率保持两位数。尽管增速并非爆发式,但胜在稳定。
- 估值水平:当前公司市盈率(PE)仅约8倍,市净率(PB)不足1倍,显著低于A股供应链行业平均水平,也低于自身历史估值中枢。
- 分红回报:公司近年来保持较高的分红比例,股息率超过4%,为投资者提供了良好的安全边际。
四、成长驱动:新品类拓展与国际化
厦门象屿的未来增长点来自两方面:
- 品类扩张:在传统金属、农产品基础上,公司积极拓展新能源材料(如锂、钴)、能源化工等高成长品类,这些领域需求旺盛,有望贡献增量。
- 国际化布局:公司借助"一带一路"机遇,加快在东南亚、非洲等资源富集地区的布局,打通海外采购渠道,提升全球供应链服务能力。
公司还通过数字化平台建设,提升供应链运营效率,进一步降本增效。
五、为何被低估?市场认知偏差与机会
厦门象屿被低估的原因,主要在于市场对供应链行业的偏见:认为其商业模式"重"、毛利率低、缺乏想象力。但实际上,头部供应链企业凭借规模和服务壁垒,已形成强者恒强的格局。厦门象屿作为龙头,其盈利稳定性和成长性并未被充分定价。
随着市场对供应链价值的重新认识,以及公司自身业绩的持续兑现,厦门象屿有望迎来估值修复。对于追求低风险、稳定回报的投资者而言,这是一颗值得关注的"沧海遗珠"。
##
在喧嚣的资本市场,厦门象屿或许不是最耀眼的明星,但其扎实的基本面、清晰的成长路径和极具吸引力的估值,使其成为长期投资中不可多得的标的。大宗品一体化供应链的龙头地位,加上低估值与稳成长的双重优势,厦门象屿正静待价值发现。
如若转载,请注明出处:http://www.zjstsc.com/product/9.html
更新时间:2026-10-18 09:41:46