厦门象屿 大宗品一体化供应链龙头的价值重估之路
引言:被市场忽视的供应链巨头
在大宗商品供应链领域,厦门象屿(股票代码:600057.SH)作为国内领先的一体化供应链服务商,长期保持着稳健的业绩增长和行业领先地位,却始终未能获得资本市场的充分认可。这家位列《财富》中国500强的企业,当前估值处于历史低位,堪称大宗供应链板块的"沧海遗珠"。本文将深入剖析厦门象屿的核心竞争优势、成长逻辑及估值潜力。
一、深耕大宗供应链,构建一体化服务壁垒
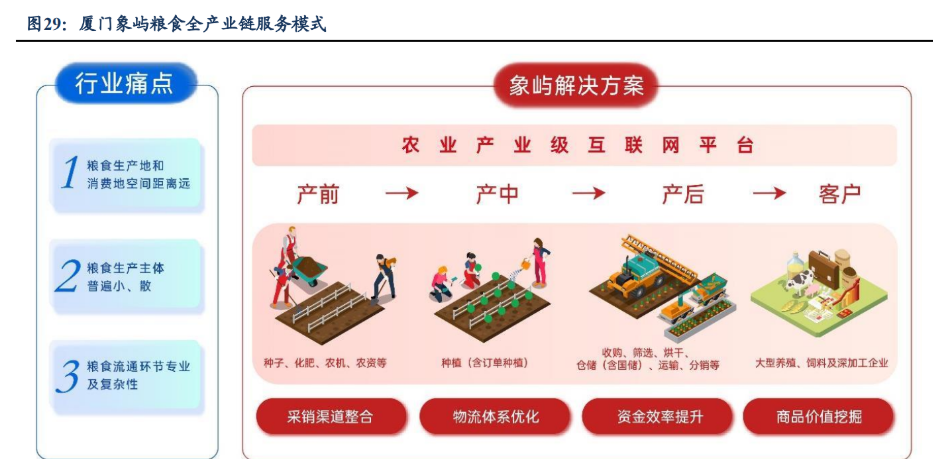
厦门象屿成立于1995年,扎根本土、布局全国、辐射全球,已形成覆盖金属矿产、农产品、能源化工、新能源等核心大宗品类的供应链服务体系。与传统的贸易商不同,厦门象屿通过"物流、商流、资金流、信息流"四流合一,为客户提供从采购分销、仓储物流、加工配送到金融服务的全链条解决方案。
公司核心优势体现在三个方面:
1. 物流网络护城河
厦门象屿拥有自营及管理仓库面积超千万平方米,遍布全国主要港口和物流节点,同时运营自有船舶、车队,构建了立体化物流网络。这种重资产布局形成了较高的行业准入门槛,也构成了公司稳定的利润来源。
2. 产业链深度服务能力
公司不仅是贸易中介,更深入参与客户的生产经营,提供定制化供应链服务。例如,在农产品领域,公司从田间收购到终端销售全链条介入,帮助客户降低采购成本、提升运营效率;在金属矿产领域,通过套期保值、供应链金融等工具,为客户管理价格波动风险。
3. 数字化驱动的效率提升
厦门象屿持续加大数字化投入,打造"象屿智慧供应链"平台,实现业务在线化、数据可视化、决策智能化。通过数字化手段,公司将传统供应链服务的响应速度提升了30%以上,运营成本显著下降。
二、业绩稳健增长,财务结构持续优化
过去五年,厦门象屿营业收入从2018年的2340亿元增长至2022年的5381亿元,年均复合增长率达23%;归母净利润从10.6亿元增长至26.4亿元,年均复合增长率超过25%。即使在宏观 economic 下行压力较大的2022年,公司依然实现了营收和利润的双位数增长,展现出极强的经营韧性。
更值得关注的是,公司财务结构不断改善:
- 资产负债率从2018年的72%下降至2022年的65%左右,处于行业合理水平
- 经营性现金流连续多年为正,2022年净流入超50亿元
- 加权平均净资产收益率(ROE)保持在15%以上,显著高于行业平均水平
公司积极通过分红回报股东,近年分红比例稳定在30%以上,按当前股价计算股息率超过4%,具备较好的防御属性。
三、行业空间广阔,龙头集中度提升是大势所趋
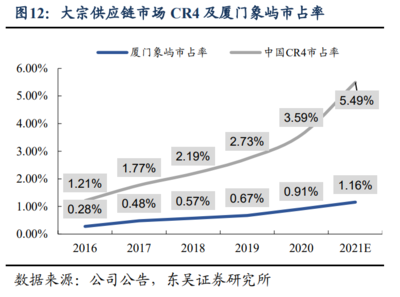
中国大宗商品市场规模庞大,仅金属、农产品、能源化工三大品类年交易额就超过40万亿元。行业集中度极低,CR4(前四家企业市占率)不足5%,远低于欧美发达国家水平(日本CR4超过20%,美国超过30%)。
随着供给侧结构性改革深入、行业规范化程度提高,以及下游客户对供应链服务要求提升,中小型贸易商加速退出,头部企业凭借网络、资金、风控优势,市场份额持续扩大。厦门象屿作为行业龙头之一,有望在这一集中度提升过程中充分受益。
国家政策大力支持供应链创新与应用,"十四五"规划明确提出提升产业链供应链现代化水平,厦门象屿作为全国供应链创新与应用示范企业,将获得更多发展机遇。
四、估值处于历史低位,安全边际充足
截至2023年三季度,厦门象屿市盈率(TTM)仅约6倍,市净率约0.8倍,均处于公司历史估值低位,也显著低于A股供应链行业平均估值(约15倍PE)。从绝对估值看,即使考虑行业周期性因素,当前价格也明显低估了公司的资产价值和盈利稳定性。
结合公司稳定的盈利能力、持续的分红记录以及行业地位的不断提升,我们认为厦门象屿具备较高的安全边际和修复空间。随着市场对大宗供应链行业认知的深化,以及公司业绩持续兑现,估值有望迎来修复。
五、风险因素
投资者也应关注以下风险:
- 宏观经济下行导致大宗商品需求萎缩
- 价格剧烈波动带来的存货跌价风险
- 供应链金融业务潜在信用风险
- 行业竞争加剧导致毛利率下滑
价值发现只是时间问题
厦门象屿凭借一体化的供应链服务能力、稳健的财务表现和行业龙头地位,在A股市场中具有稀缺性。当前的低估值与公司基本面形成鲜明反差,为价值投资者提供了较好的布局机会。我们相信,随着市场逐步认识到其长期价值,厦门象屿这颗"沧海遗珠"终将绽放光芒。
(本文仅供参考,不构成投资建议。)
如若转载,请注明出处:http://www.zjstsc.com/product/12.html
更新时间:2026-10-18 10:46:04